 2026-09-20
 26
 分享:


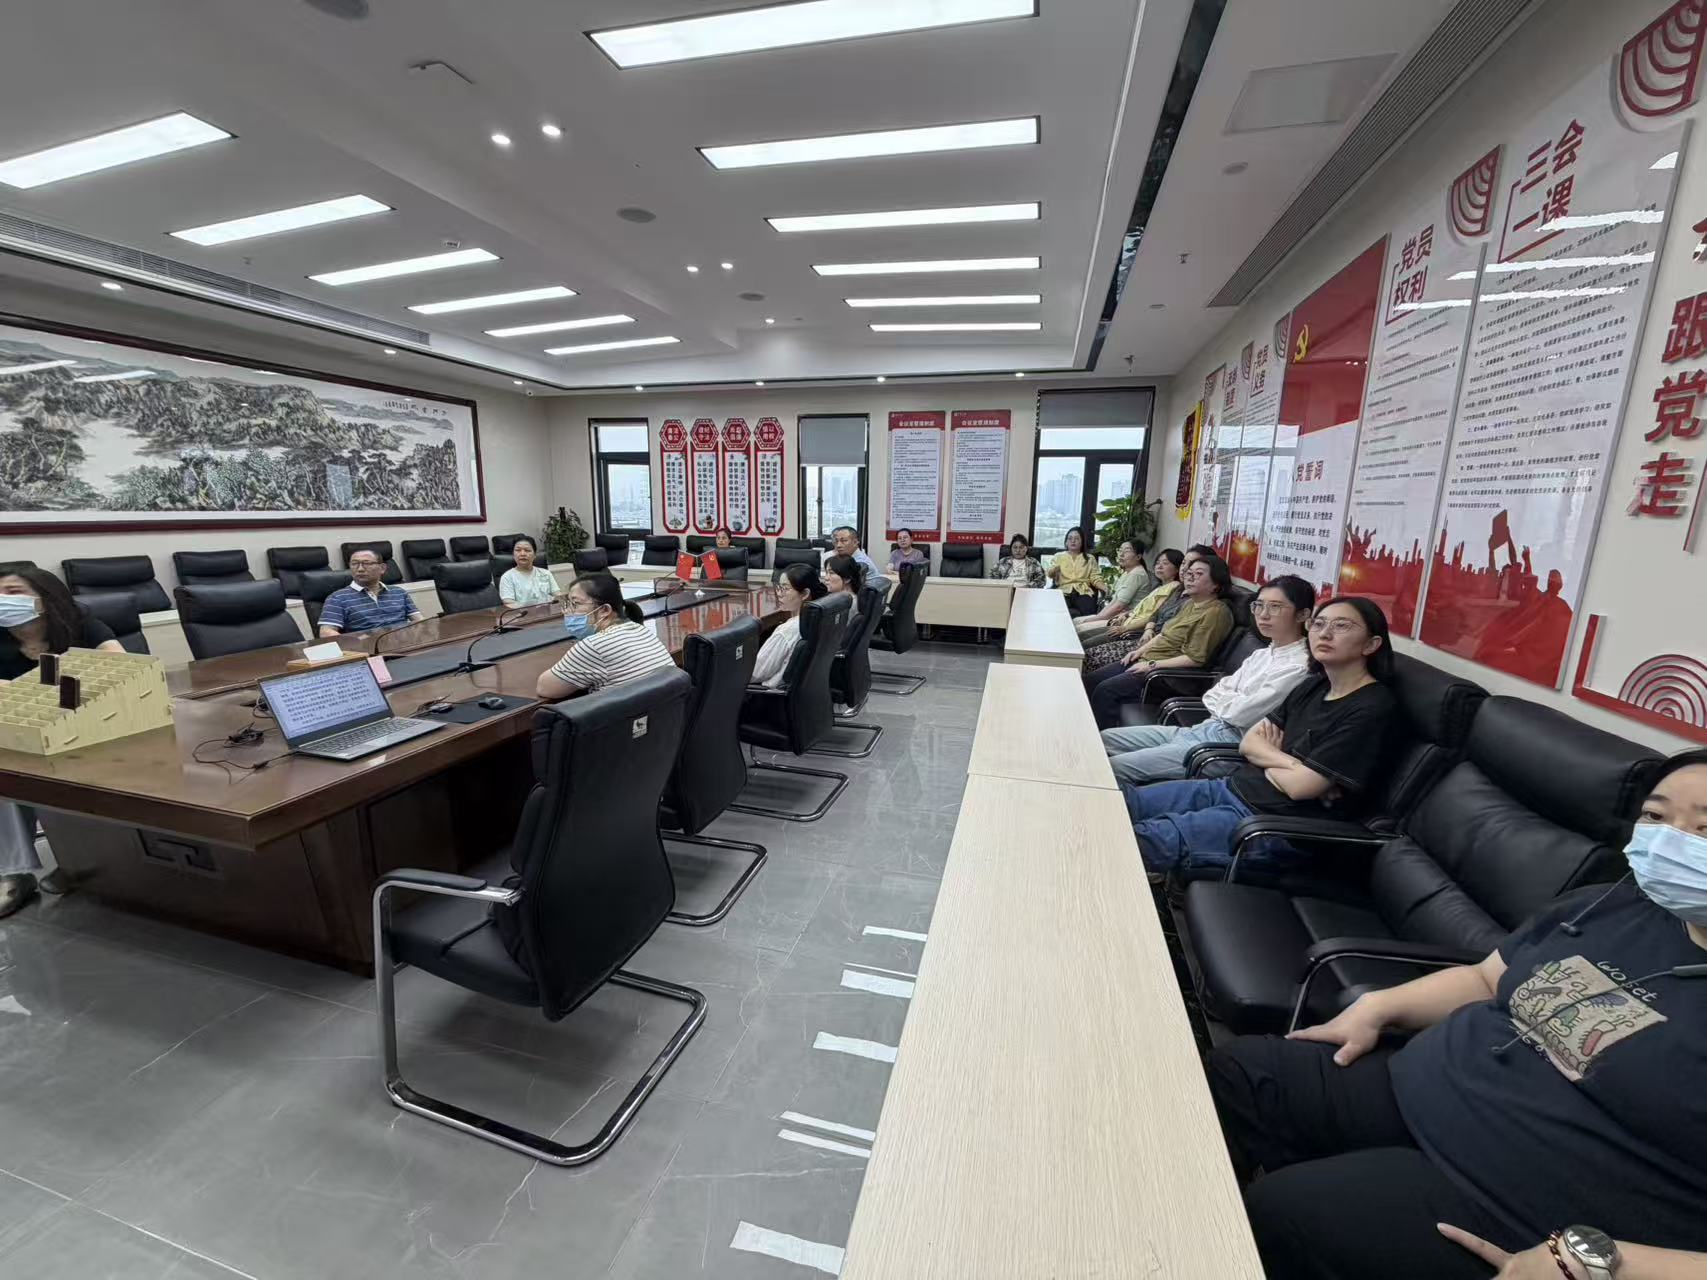
近期,我认真学习了《习近平党建文选》第一卷中《坚定不移推进全面从严治党》一文。文章深刻阐释了全面从严治党的重大意义,从思想、管党、执纪、治吏、作风、反腐六个维度,系统阐述了管党治党的实践路径,警示全党必须时刻应对“四大考验”、防范“四种危险”。作为一名会计工作人员,我深刻认识到,全面从严治党不仅是宏观的党建要求,更是落实在财务报销、资金管理、会计核算等日常业务中的行为准则,与本职工作紧密相连。
会计岗位掌管资金、审核票据、核算账目,是单位经济活动的“关口”,也是廉政风险的前沿阵地。文中提到坚持抓执纪从严、抓反腐从严,坚持以零容忍态度惩治腐败,扎紧制度的笼子,这对财务会计工作有着极强的指导意义。财务工作无小事,每一张报销单据、每一笔资金支付、每一项账务处理,都直接关系国有资产、集体资金安全。如果纪律意识松懈,制度执行打折扣,就容易出现票据审核不严、违规支出、账目不实等问题,小问题慢慢演变为廉政风险。这提醒我,会计人员必须绷紧纪律这根弦,守住财经纪律底线。
结合日常会计工作,我体会到,全面从严治党要求落实在财务岗位,就是严守制度、坚持原则。一是筑牢思想防线,坚持固本培元,持续学习党纪法规、财经制度、会计职业道德,坚定理想信念,不断增强“四个意识”,树立正确价值观,杜绝侥幸心理,不被人情关系左右,从思想上抵制违规开支、虚假报销等诱惑。二是坚持依规履职,严格执行《会计法》、单位财务管理制度,认真审核原始凭证,规范会计核算,做到账实相符、账目清晰。在审核报销、资金拨付时,不为人情开“绿灯”,坚持按流程办事,当好单位资金的“守门员”。三是持续改进工作作风,保持严谨细致、求真务实的工作态度。财务数据容不得半点马虎,一丝疏漏就可能造成资金损失。工作中要杜绝敷衍应付,主动查漏补缺,规范会计档案保管,确保财务资料真实完整。